재계산
재계산 2 · 5개년 감가상각 예상
5개년 감가비를 예상하고 재투자분은 별도 시트에 표시합니다.
1준비물
취득일·취득원가·내용연수(년)는 필수이며 사용개시일·처분일·기준일 상각누계·장부금액은 선택입니다.
누계·장부금액이 비면 과거 상각을 추정합니다.
2자료 준비
기존 자산대장을 한 줄 머리글과 함께 고릅니다.
엑셀 · 기존자산
 1234
- 1필수 열입니다. 내용연수는 년 단위입니다.
- 2사용개시일은 선택 열입니다. 비우면 취득일부터 상각합니다.
- 3회사 당기상각비는 선택 열입니다. 빈칸은 추정하고 0은 그대로 씁니다.
- 4기준일 장부금액은 선택 열입니다. 상각누계도 없으면 과거 상각을 추정합니다.
3따라 하기


4결과 확인
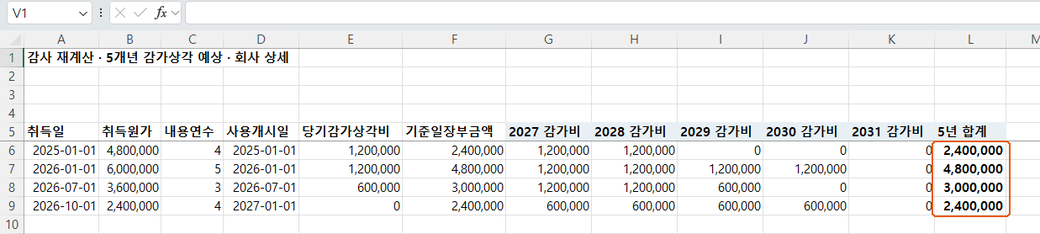
엑셀 · 재계산_감가예상_상세
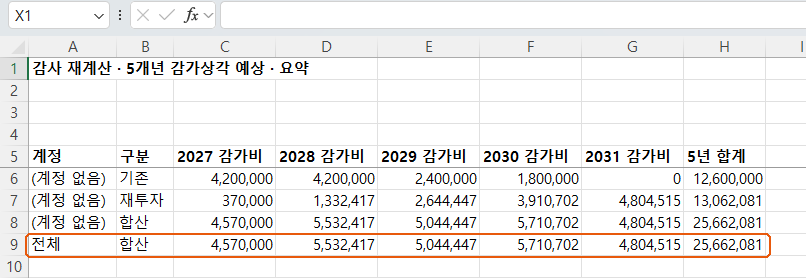
엑셀 · 재계산_감가예상_요약
자세히 보기
결과 열 읽기
「재계산_감가예상_상세」는 연도별 감가비, 「재계산_감가예상_재투자」는 원자산별 재투자, 「재계산_감가예상_요약」은 계정별 합계, 「재계산_감가예상_증감」은 자산별 증감입니다.
회사 당기상각비는 빈칸만 추정하고 숫자 0은 유지합니다. 상세는 회사 열 바로 오른쪽에 5개 연도·5년 합계를 붙이며 빈 행과 오류 행도 유지합니다. 회사 영역은 읽은 시점 값입니다.
별도 시트에서 상각비→재투자→재투자분 상각→다음 재투자로 이어집니다. 원자산의 상각방법·내용연수·잔존비율·정률 상각률을 따릅니다. 첫해는 기중 취득 50%가 기본(연초 100% 선택)입니다. 내용연수가 끝나면 잔존가치만 남도록 상각합니다. 처분일은 재투자분에도 적용하며 처분월 포함 설정을 따릅니다.
직접 입력한 신규 자산은 신규취득 상세에 나오고, 자산번호 중복·재투자 기준금액 오류는 예외에 나옵니다.
| 열 | 읽는 방법 |
|---|---|
| 5년 합계 | 회사 열 오른쪽의 원자산 상각비 5개 연도 합계 |
| 원자산별 합계 | 원자산과 해당 재투자 회차의 상각비 합계 |
| 기초장부 | 연도 시작 장부금액 |
| 신규취득 | 해당 자산·회차의 취득액 |
| 처분·중단 차감 | 원자산 처분과 재투자 가정 중단을 구별 |
| 기말장부 | 기초 + 신규 − 상각 − 차감 |
| 기준금액 근거 | 회사 당기상각비 또는 독립 추정 |